Il beverage cresce ma all’orizzonte si addensano le nuvole
Il mercato italiano del beverage guarda al futuro tra segnali di tenuta, consumi più selettivi e nuove sfide per l’intera filiera. È quanto emerso dagli Stati Generali del mercato food&beverage in Italia 2026, dedicati al tema “Nuove sfide di filiera: fra consumi in calo e domanda che cambia”, promossi da Italgrob – Federazione Italiana Distributori Ho.Re.Ca., associata Confindustria.
Secondo i dati raccolti da Circana, il fatturato del comparto delle bevande è di oltre 22 miliardi di euro, con un tasso di crescita annuo del 2,4% per i distributori bevande, del 3,4% per i cash&carry e del 1,4% per la Gdo. Una performance sostenuta da un contesto particolarmente favorevole, caratterizzato da una stagione turistica molto positiva e da un’estate eccezionalmente calda, che hanno contribuito ad accelerare la domanda in numerose categorie beverage. Il comparto registra una crescita dei volumi superiore al 2%, trainata principalmente dall’acqua, che si conferma il principale driver del mercato e supera il 50% dei volumi complessivi. Positivo anche il contributo di bevande gassate, energy drink, birra e aperitivi alcolici. La crescita del 2026 è stata alimentata principalmente dalle referenze storiche e dai prodotti già presenti sul mercato, mentre l’innovazione mostra segnali di rallentamento. Le prime 100 referenze generano oltre il 36% del fatturato totale, confermando un mercato fortemente guidato da marche e prodotti leader. Parallelamente, le pressioni inflattive che avevano caratterizzato gli anni precedenti risultano oggi decisamente attenuate.
Sul fronte dei consumatori, le evidenze Formind presentate descrivono un 2026 di complessa interpretazione, caratterizzato da fenomeni diversi e spesso contrastanti. Il carovita non cancella il desiderio di fuori casa, ma eleva le pretese. La destrutturazione dei momenti di consumo, la ricerca del compromesso tra esigenze e spesa, l’attenzione a etica e sostenibilità e il confronto tra le esigenze dell’esercente e quelle del consumatore contribuiscono alla costruzione di una nuova “ingegneria di servizio”.
Nei primi otto mesi del 2026 il mercato del fuori casa mostra una lieve contrazione: le visite calano dello 0,6%, proseguendo un trend di flessione già evidente nel 2025 (-1,1%). Anche il valore segna una leggera contrazione (-0,2%). In questo scenario il consumatore fuori casa diventa più selettivo. A livello di occasioni di consumo si conferma, la crescita delle visite a pranzo (+1,7%), mentre restano in difficoltà l’aperitivo serale (-3,1%) e il “dopo cena e notte”. A livello di canali si arresta la crescita delle visite della ristorazione commerciale in catena (0,04%). Anche la ristorazione indipendente è sostanzialmente stabile, ma sempre più polarizzata, con i ristoranti fascia alta in crescita (+2,9%) e quelli fascia bassa e media in calo, a conferma che la ricerca di qualità anche “accessibile” resta un driver fondamentale per la crescita del mercato.
“Non è più sufficiente analizzare ciò che sta accadendo – spiega Antonio Portaccio, presidente di Italgrob – dobbiamo decidere come affrontarlo e quale ruolo vogliamo avere nella costruzione del futuro. Il food&beverage non è una semplice filiera lineare, ma un ecosistema interdipendente in cui il prezzo non può essere l’unico terreno di confronto: dobbiamo tornare a parlare di valore. Di fronte alle sfide geopolitiche, al carovita e alla contrazione dei consumi che stanno trasformando le abitudini delle famiglie, non possiamo reagire come comparti separati. Il distributore Horeca del domani deve evolvere, diventando sempre più manager, consulente e figura capace di coniugare innovazione tecnologica e profonda relazione umana. Vogliamo costruire una comunità professionale che si fondi su tre pilastri imprescindibili: formazione, competenze e aggregazione per fare sistema. La resilienza serve per superare le crisi, ma per costruire il futuro serve una visione”.
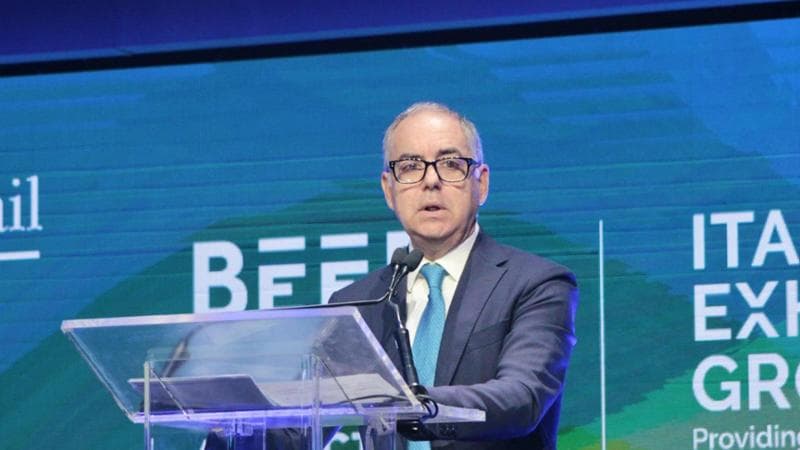
Per Alessandro Fontana, direttore del centro studi di Confindustria il 2026 “sta andando meglio di quanto ci aspettassimo nei mesi di marzo e aprile, alla luce degli eventi che si sono susseguiti. Tuttavia, il peggio potrebbe ancora dover arrivare: l’ultima parte dell’anno sarà probabilmente difficile e gli effetti della crisi potrebbero protrarsi anche nel 2027, che presenta già importanti elementi di rischio. Molto dipenderà da come evolverà la situazione nelle prossime settimane. Il rischio principale riguarda il costo delle materie prime energetiche, fortemente condizionato dalla guerra nel Golfo e dalle conseguenti tensioni sui prezzi. A livello globale non disponiamo di un’autonomia energetica sufficiente a lungo termine per assorbire senza conseguenze una crisi prolungata. L’auspicio è che la situazione possa normalizzarsi quanto prima; in caso contrario, rischiamo forti rincari dei prezzi e una nuova accelerazione dell’inflazione, con tutte le ricadute che ne conseguirebbero sull’economia. L’inflazione è già elevata e il pericolo è che possa crescere molto rapidamente”.
Source link