Le banche finanziano sempre meno i piccoli: in Umbria 1 miliardo di euro in meno

Potrebbe essere che le piccole imprese chiedono sempre meno finanziamenti alle banche. Ma visto il loro stato di salute va valutata l’alternativa che non riescano ad ottenerlo. Oppure lo ottengono, ma a condizioni non vantaggiose. Sta di fatto che la fotografia del rapporto tra banche e imprese oggi ci dice che i finanziamenti crescono verso le grandi industrie ma non verso le piccole partite iva.
Un miliardo e 11 milioni di euro di credito bancario in meno rispetto alla fine del 2021, considerando l’inflazione. È la contrazione registrata dalle piccole imprese umbre fino a marzo 2026, secondo un’elaborazione della Camera di commercio dell’Umbria, attraverso l’analisi del giornalista economico Giuseppe Castellini, sui dati della Banca d’Italia e dell’Istat. Una riduzione che procede a un ritmo molto più sostenuto rispetto alla diminuzione del numero delle aziende e che si accompagna a una dinamica divergente tra imprese minori e realtà medio-grandi.


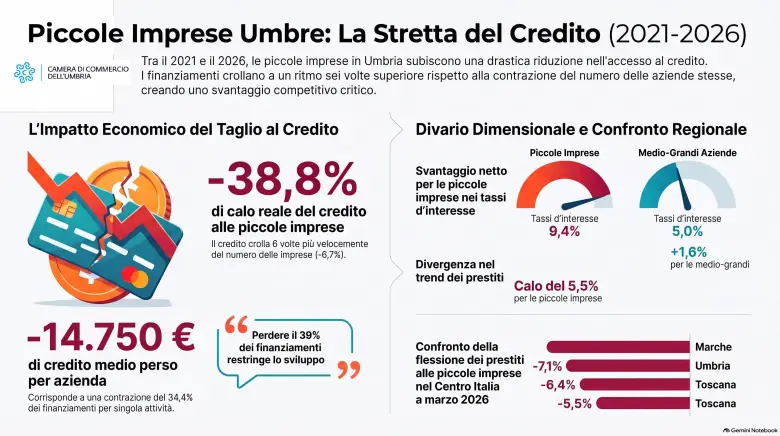
A dicembre 2021 le piccole imprese umbre avevano finanziamenti bancari per 2 miliardi e 244 milioni di euro. A marzo 2026 il valore era sceso a un miliardo e 593 milioni: 651 milioni in meno in termini nominali. Tenendo conto dell’inflazione, la perdita sale a circa un miliardo e 11 milioni, pari al 38,8%. Il confronto misura quindi la riduzione del valore reale del credito disponibile rispetto a oltre quattro anni prima.
La contrazione si è protratta nel tempo. Considerando l’andamento dei finanziamenti nel periodo, la Camera di commercio stima una minore disponibilità cumulata pari a 2,61 miliardi di euro-anno. Non si tratta di altrettanti prestiti negati, ma di una misura della durata e dell’entità della riduzione: un divario di 100 milioni mantenuto per tre anni, per esempio, equivale a 300 milioni di euro-anno.
Il ridimensionamento dei finanziamenti è molto più ampio della diminuzione del numero delle attività economiche. Alla fine del 2021 in Umbria erano attive 60.779 imprese individuali e società di persone. Alla fine del 2025 erano scese a 56.702, con una perdita di 4.077 aziende, pari al 6,7%.
Il confronto evidenzia una distanza significativa: mentre il numero delle imprese considerate è diminuito di meno di sette punti percentuali, il credito reale destinato alle piccole attività ha perso quasi il 39% fino a marzo 2026.
Anche la disponibilità media di finanziamenti per impresa si è ridotta. Rapportando il credito al numero delle aziende, si passa da circa 42.800 euro, a valori reali, a 28.100 euro. La differenza è di circa 14.750 euro per impresa, pari al 34,4%.
Si tratta di una stima, perché le categorie considerate dalla Banca d’Italia e quelle del Registro delle imprese non coincidono perfettamente. Inoltre, il calcolo comprende anche aziende che non hanno debiti bancari. Il dato non indica quindi quanto abbia perso ciascuna singola impresa, ma segnala una contrazione complessiva del credito molto più rapida rispetto a quella della base imprenditoriale.
Per comprendere le ragioni della flessione occorre considerare sia le condizioni di accesso ai finanziamenti sia la domanda delle imprese. Secondo un’indagine della Banca d’Italia pubblicata il primo luglio 2026, nella seconda metà del 2025 la richiesta di prestiti da parte delle aziende italiane si è indebolita, soprattutto per il rallentamento degli investimenti. La dinamica è risultata particolarmente evidente nel Centro e nel Mezzogiorno.
Anche in Umbria la debolezza degli investimenti privati può contribuire a spiegare la minore richiesta di credito. Quando un’impresa rinvia l’acquisto di macchinari, l’ampliamento di uno stabilimento o un nuovo progetto produttivo, può rinviare anche il finanziamento necessario. Altre aziende, invece, scelgono di utilizzare risorse proprie per evitare nuovo indebitamento.
Sono situazioni diverse, che i dati disponibili non consentono di quantificare separatamente per la regione. Un’impresa che non chiede un prestito perché non intende investire si trova infatti in una condizione differente rispetto a quella che vorrebbe finanziarsi ma non riesce a ottenere le risorse necessarie.
A marzo 2026 la distanza tra le diverse dimensioni d’impresa emerge anche dal confronto annuale. I prestiti alle aziende umbre medio-grandi risultavano in crescita dell’1,6% rispetto a marzo 2025, mentre quelli destinati alle piccole imprese diminuivano del 5,5%.
Dei complessivi 1 miliardo e 593 milioni di euro di credito destinato alle aziende minori, 928 milioni riguardavano le cosiddette famiglie produttrici, una categoria utilizzata nelle statistiche bancarie che comprende determinate attività economiche con un massimo di cinque addetti.
Così Giorgio Mencaroni, presidente della Camera di Commercio dell’Umbria: «La riduzione del credito alle piccole imprese umbre ha assunto dimensioni che non possono lasciarci indifferenti. Perdere quasi il 39% del valore reale dei finanziamenti in poco più di quattro anni significa restringere gli strumenti a disposizione di una parte fondamentale della nostra economia. Le banche devono fare di più per sostenere le imprese, soprattutto quelle di minori dimensioni, con condizioni accessibili e una maggiore attenzione alla qualità dei progetti. Allo stesso tempo, dobbiamo rilanciare gli investimenti: senza credito adeguato e senza fiducia nel futuro, per le nostre aziende diventa più difficile crescere».
The post Le banche finanziano sempre meno i piccoli: in Umbria 1 miliardo di euro in meno appeared first on Umbria 24.
Source link