La crisi dell’auto tedesca trascina l’indotto italiano
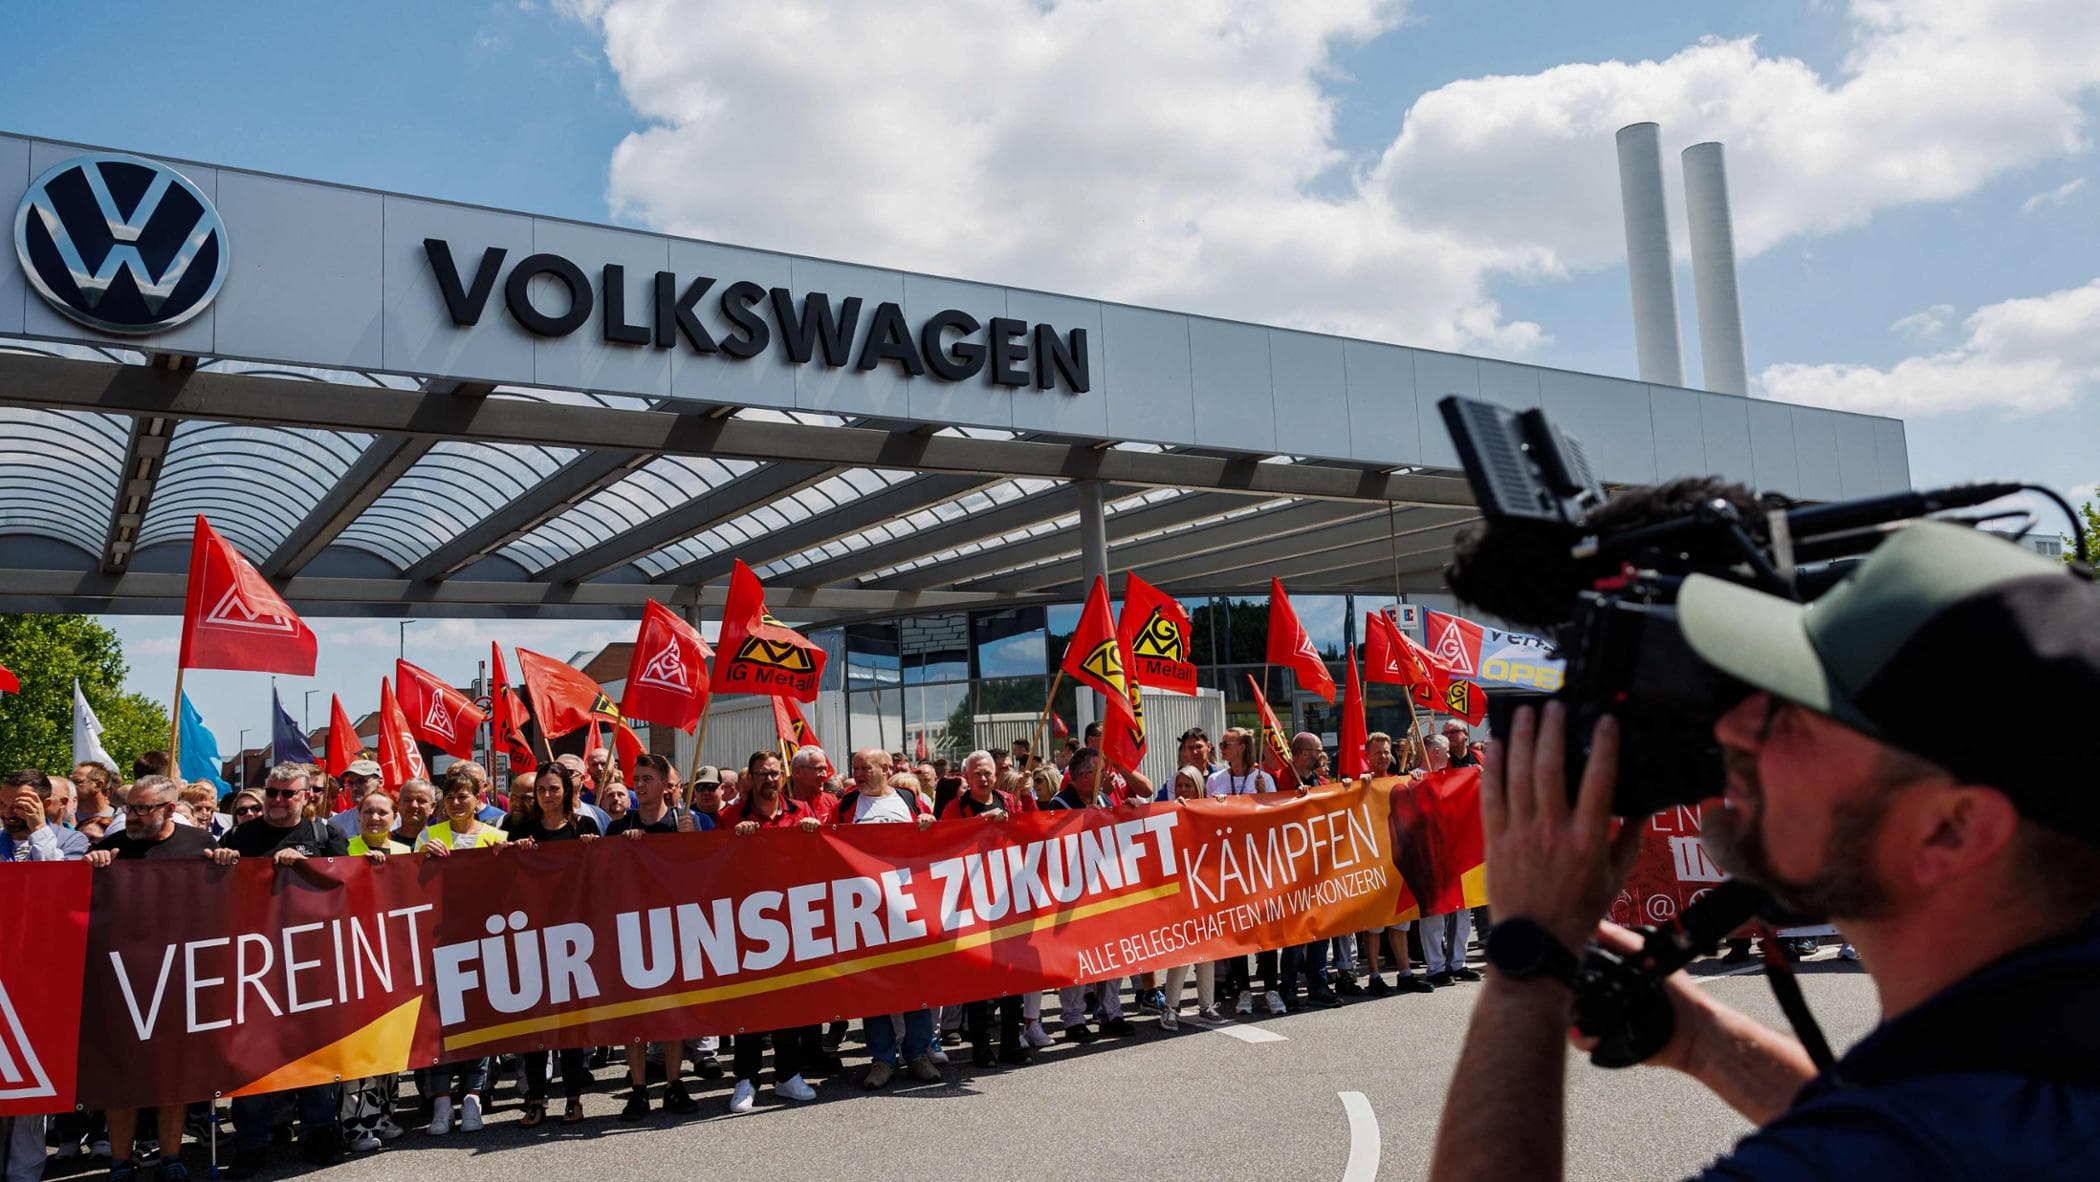
L’effetto Volkswagen si è già fatto sentire sulla componentistica dell’auto made in Italy. Nei primi cinque mesi dell’anno le esportazioni di parti e accessori verso la Germania sono diminuite di quasi il 5%. Una flessione negativa che ora rischia di aggravarsi, tanto che c’è chi immagina la chiusura dell’anno con una riduzione che potrebbe sfiorare il 10%. E non ci sono elementi per immaginare una ripresa nei prossimi mesi della produzione da parte del primo costruttore europeo che, in Italia, ha una delle sue basi di approvvigionamento. Così come, in generale, la difficoltà del settore automobilistico tocca anche altre case teutoniche, come Porsche, 5 mila addetti in meno, e Bmw, 8mila posti da sacrificare entro il 2027, e si estende a livello generale a tutta l’Europa. Mentre a Wolfsburg a metà della scorsa settimana il sindacato IgMetall, il land della Bassa Sassonia, azionista di Vw, e i vertici del gruppo, partendo dall’ad Oliver Blume, si sono accordati su un piano che prevede altre 50 mila uscite entro il 2030, oltre alle 50 mila già decise nel 2024, Jaguar annunciava il taglio di 4 mila posti di lavoro, in pratica uno su dieci, concentrati soprattutto nel Regno Unito.
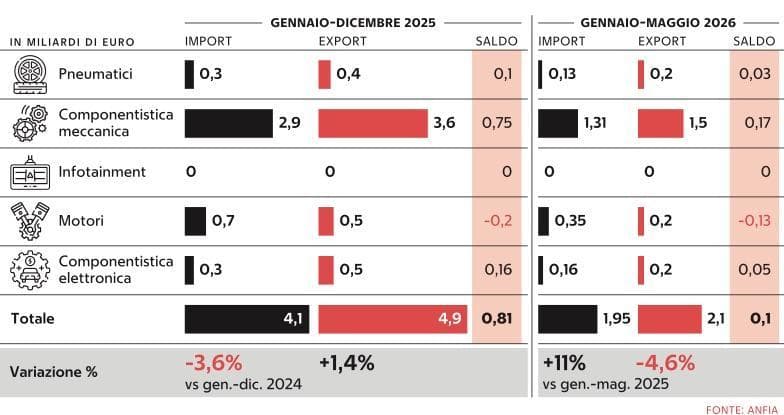
automotive, i flussi tra Italia e Germania
C’è chi ha scelto una strada diversa, come Mercedes, con un piano di riduzione dei costi, via straordinari e bonus, e corposi incentivi per le uscite volontarie. Politica che è stata portata avanti da altri gruppi, come Stellantis, con diversi cicli di uscite volute dall’ex ad Carlos Tavares. «Quando si metteranno tutti i dati insieme, ci renderemo conto che le previsioni di perdere mezzo milione di posti di lavoro a causa di una transizione verso l’elettrico non gestita erano realistici», dice Roberto Vavassori, presidente dell’Anfia, l’associazione che raggruppa le imprese della componentistica tricolore. E aggiunge: «I cerchi nello stagno si stanno allargando, purtroppo». Per il numero uno dell’indotto non c’è una direzione chiara su cosa fare, anche in Germania: «Sono confusi. La direzione per ora è quella di abbassare i costi, e questo puoi farlo solo tagliando. Ma non è una grande soluzione». Secondo Vavassori si tratta di un gioco al ribasso in cui alla fine «i costruttori cinesi saranno sempre più bravi di quelli europei».
I tagli nell’indotto italiano
Nel calcolo dei posti persi finiranno anche i tagli nell’indotto italiano. E la Germania è il principale mercato estero: rappresenta il 20% del totale a fine 2005 rispetto agli oltre 24 miliardi con una bilancia commerciale positiva per Roma. Bilancia che rimane tale nei primi cinque mesi, ma sempre meno: la differenza tra import ed export è di soli 100 milioni a favore dell’Italia. A dicembre era di 810 milioni. Dinamica figlia di un calo del 4,6% del valore delle forniture e di una crescita delle importazioni da Berlino dell’11,6%. Anche perché la flessione della produzione in Germania costringe i fornitori tedeschi a trovare sbocchi nel resto d’Europa.
«Il 90% delle aziende associate sono imprese con meno di 50 addetti. Questo è il nostro tessuto», ricorda Vavassori. Nell’automotive, inoltre, ogni posto di lavoro diretto ne sostiene diversi tra fornitori e servizi. «Per ogni addetto impiegato direttamente da un costruttore, ce ne sono almeno tre nella componentistica e nell’indotto», ricorda il presidente dell’Anfia. L’effetto domino rischia quindi di essere pesante. Ancor di più trattandosi del primo costruttore europeo. Secondo il presidente dell’Anfia il gruppo di Wolfsburg vale circa il 18-20% dell’esportazione di componenti in Germania, circa 1 miliardo. Poco di più secondo le stime dell’Osservatorio sulle trasformazioni dell’ecosistema automotive italiano dell’Università Ca’ Foscari. L’esposizione del sistema nazionale verso Volkswagen varrebbe tra 1,3 e 1,8 miliardi. Di questi, tra 805 milioni e 1,1 miliardi sarebbero concentrati nelle regioni del Nord-Ovest, tra Piemonte, Lombardia, Liguria e Valle d’Aosta. «I piani di ristrutturazione varati da Volkswagen – dice Vavassori – fotografano di fatto una situazione che il gruppo sta già vivendo con una riduzione della produzione da 11 a 9 milioni. Situazione che in parte è già stata assorbita dall’indotto. È preoccupante quello che potrebbe accadere in futuro». Anche perché gli stabilimenti di Emden, Zwickau, Hannover e Neckarsulm sono appesi ad un filo: senza risparmi chiuderanno. E vorrà dire altra produzione ridotta.
La minaccia cinese
C’è poi la minaccia cinese: i marchi di Pechino, che hanno tassi di crescita a due o tre cifre, ormai rappresentano il 15% del mercato. Una soluzione può essere trovare un accordo con i costruttori del Dragone per usare gli stabilimenti di troppo, come sta facendo Stellantis con Leapmotor e Dongfeng. Politica che potrebbe portare ad altre partnership con un impatto sociale più gestibile rispetto a delle pure riduzioni di organico. Con la fabbrica passano in carico alla joint venture anche i lavoratori. Non è detto che si eviti l’effetto negativo sull’indotto: se negli stabilimenti verranno assemblati veicoli con parti importate dalla Cina, il vantaggio per i fornitori italiani sarebbe minimo. I componenti valgono l’80% del veicolo. «Se fossero di derivazione interamente cinese, parleremmo comunque di un’ecatombe», dice Vavassori. Per questo è centrale il tema del “Made in Europe” in discussione a Bruxelles. Ancora alla quale si può attaccare soprattutto l’indotto del Vecchio Continente per salvarsi. La richiesta di favorire auto e componenti fatti nella Ue può servire a patto – dice l’Anfia – che non si considerino europei anche «i prodotti realizzati in Paesi legati all’Unione da accordi commerciali, come Turchia e Marocco, o in futuro l’India». Una misura che rischia di trasformarsi in un boomerang. Rimanendo a Bruxelles, sul banco degli imputati, ci sono anche le regole sulle emissioni di CO2. E il settore chiede una pausa, di due o tre anni, per sfuggire a una «bulimia regolatoria» che rischia di piegare un settore che in Europa vale intorno al 7% del Pil e impiega 13 milioni di persone.
Source link